Un carnet de commandes bien rempli ne garantit pas qu’un service vendu par abonnement gagne de l’argent. Entre les salaires, les outils numériques, l’accompagnement des clients et les frais de paiement, une partie des encaissements disparaît avant de financer le fonctionnement de l’entreprise. Le seuil de rentabilité permet de déterminer le niveau de ventes nécessaire pour couvrir ces dépenses, puis de le traduire en objectif commercial concret : combien de clients actifs faut-il conserver chaque mois ?
Le calcul demande toutefois quelques précautions. Une formule annuelle encaissée immédiatement ne constitue pas un bénéfice immédiat, tandis qu’un portefeuille stable en apparence peut masquer de nombreux départs et des dépenses commerciales élevées. Pour suivre ces mécanismes, prenons le cas fictif de Clara, dirigeante d’Atelier Pilotage, une entreprise qui propose un accompagnement administratif aux indépendants. Son offre principale coûte 100 euros hors taxes par mois : à partir de ce tarif, chaque décision opérationnelle peut être reliée à un objectif financier mesurable.
1. Identifier les charges fixes et les coûts variables d’une activité de services par abonnement

Le premier travail ne consiste pas à appliquer une formule, mais à classer correctement les dépenses. Dans une activité de services, cette étape est décisive : une prestation apparemment numérique peut mobiliser beaucoup de temps humain, et donc coûter davantage à produire à mesure que le portefeuille grandit.
Distinguer les dépenses de structure des dépenses liées aux abonnés
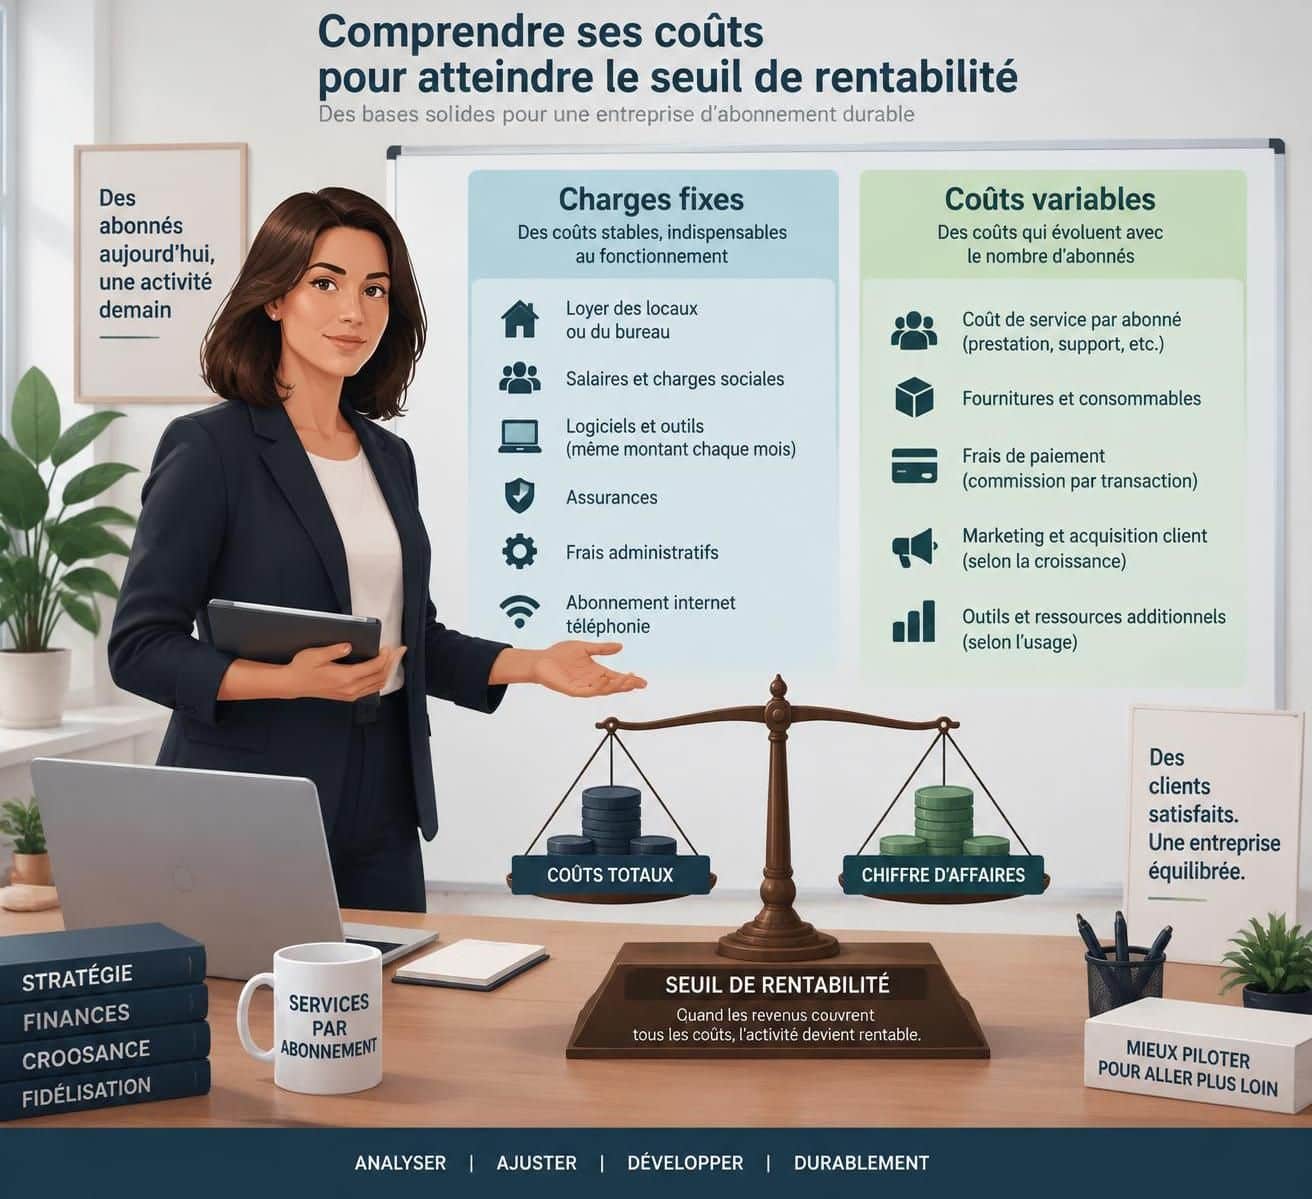
Les charges fixes restent relativement stables sur une période et dans une certaine plage d’activité. Chez Atelier Pilotage, elles comprennent notamment la rémunération de Clara et ses cotisations, le salaire d’une coordinatrice, les assurances, la comptabilité, les logiciels de base et le budget commercial mensuel engagé indépendamment des ventes.

L’ensemble représente 12 000 euros par mois. Ce montant doit intégrer une rémunération réaliste du travail de la dirigeante : présenter une entreprise comme rentable uniquement parce que sa fondatrice travaille gratuitement donne une image trompeuse de sa viabilité économique.
Les coûts variables, eux, évoluent avec les prestations effectivement délivrées. Pour chaque client actif, Atelier Pilotage dépense en moyenne 25 euros mensuels : traitement de dossiers sous-traité, consommation d’outils facturés à l’usage et commissions de paiement proportionnelles aux sommes collectées.
Le bon critère n’est donc pas le nom de la dépense, mais son comportement. Un logiciel peut relever des frais de structure lorsqu’il coûte un montant forfaitaire, puis devenir partiellement variable lorsqu’une facturation supplémentaire s’applique à chaque compte client.
- Personnel permanent : généralement fixe à court terme, jusqu’à l’ouverture d’un poste supplémentaire.
- Interventions de prestataires : variables lorsqu’elles sont directement déclenchées par les dossiers traités.
- Frais bancaires : à séparer entre forfait mensuel et commissions liées aux transactions.
- Acquisition commerciale : à distinguer entre budget engagé, rémunération fixe et commission par vente.
- Infrastructure technique : parfois mixte, avec un socle forfaitaire et une consommation additionnelle.
Choisir une période et un périmètre de calcul cohérents
Clara raisonne au mois, car ses contrats, ses salaires et ses indicateurs commerciaux se suivent à cette fréquence. Elle utilise des montants hors taxes dans le cadre d’une entreprise assujettie récupérant normalement la TVA ; une taxe non récupérable doit, au contraire, être intégrée au coût concerné.
La cohérence temporelle est indispensable. Comparer un tarif mensuel avec une assurance annuelle non mensualisée fausserait le résultat ; une prime annuelle prévisible doit donc être répartie dans le budget de gestion, même si son paiement intervient en une seule fois.
Certains postes exigent aussi une convention explicite. Les amortissements appartiennent au calcul comptable du résultat, alors que le remboursement du capital d’un emprunt concerne la trésorerie et ne constitue pas une charge du compte de résultat.
Enfin, les ressources humaines fonctionnent souvent par paliers. Si une nouvelle recrue devient nécessaire au-delà de 200 clients, les dépenses de structure augmenteront brusquement : le modèle devra être recalculé avant cette échéance, et pas seulement lorsque le recrutement aura déjà eu lieu.
Clara vérifie ses hypothèses à partir des factures, du suivi des temps et des contrats fournisseurs, plutôt qu’à partir d’une impression générale. Une classification fidèle aux opérations réelles est plus utile qu’un calcul précis fondé sur des dépenses mal réparties.
2. Calculer le seuil de rentabilité avec la marge sur coûts variables
Une fois les dépenses classées, le calcul devient direct. Chaque vente laisse une somme disponible après paiement des dépenses directement associées : cette contribution sert d’abord à absorber les frais de structure, puis à produire un bénéfice lorsque ceux-ci sont entièrement couverts.
Déterminer la contribution mensuelle de chaque abonnement
La marge sur coûts variables unitaire correspond au prix de vente hors taxes diminué du coût variable unitaire. Pour Atelier Pilotage, elle atteint 100 − 25 = 75 euros par client et par mois.
Autrement dit, un versement mensuel de 100 euros ne procure pas 100 euros pour payer les salaires et les autres engagements permanents. Seuls 75 euros y contribuent, les 25 euros restants étant nécessaires à la livraison du service vendu.
Le taux de contribution s’obtient en divisant cette différence par le prix : 75 ÷ 100 = 75 %. Ce pourcentage permet de passer d’un objectif de couverture des dépenses à un montant de ventes, à condition que les tarifs et la structure de consommation restent comparables.
Seuil de rentabilité en chiffre d’affaires = charges fixes ÷ taux de marge sur coûts variables. Dans notre exemple, le calcul donne 12 000 ÷ 0,75 = 16 000 euros hors taxes par mois.
| Indicateur mensuel | Calcul | Résultat |
|---|---|---|
| Prix par client | Tarif hors taxes | 100 € |
| Coût variable unitaire | Dépense directement associée | 25 € |
| Contribution unitaire | 100 − 25 | 75 € |
| Taux de contribution | 75 ÷ 100 | 75 % |
| Dépenses fixes | Total mensuel | 12 000 € |
| Ventes nécessaires | 12 000 ÷ 75 % | 16 000 € |
| Clients nécessaires | 12 000 ÷ 75 | 160 |
Traduire le résultat en nombre d’abonnés actifs
Le nombre d’abonnés requis se calcule directement en divisant les dépenses fixes par la contribution individuelle. Ici, 12 000 ÷ 75 donne exactement 160 ; si le résultat avait été de 160,2, il aurait fallu retenir 161 contrats entiers pour dépasser l’équilibre.
Cette équivalence suppose des clients payants, servis sur un mois complet, au tarif indiqué. Un essai gratuit, une suspension, un impayé ou une remise commerciale ne doit pas être comptabilisé comme un contrat standard rapportant automatiquement 100 euros.
À 140 clients, les ventes atteignent 14 000 euros et les dépenses variables 3 500 euros. La contribution totale de 10 500 euros laisse alors une perte mensuelle de 1 500 euros, après déduction des 12 000 euros de structure.
À 180 clients, les encaissements théoriques facturés pour le mois représentent 18 000 euros, pour 4 500 euros de dépenses proportionnelles. Le résultat correspondant au périmètre retenu devient positif de 1 500 euros, avant les éléments financiers, exceptionnels ou fiscaux qui n’auraient pas été intégrés.
Une erreur fréquente consiste à diviser simplement 12 000 euros par le tarif de 100 euros, et à annoncer 120 clients nécessaires. Cette méthode oublie totalement le coût de réalisation des prestations : avec 120 contrats, Clara supporterait encore une perte mensuelle de 3 000 euros.
Le modèle doit donc afficher ses hypothèses aussi clairement que son résultat. L’objectif commercial pertinent n’est pas le volume qui paie les factures visibles, mais celui dont la contribution couvre l’ensemble du périmètre économique choisi.
3. Relier le revenu récurrent mensuel aux résiliations et à la croissance du portefeuille
Atteindre 160 contrats une fois ne garantit pas de rester à l’équilibre. Le fonctionnement d’un modèle récurrent repose sur un stock de clients actifs, alimenté par les nouvelles signatures et diminué par les départs, les suspensions ou les défauts de paiement.
Suivre le revenu récurrent mensuel réellement exploitable
Le revenu récurrent mensuel, souvent désigné par MRR, normalise les revenus contractuels récurrents sur un mois. Pour une formule annuelle de 1 200 euros hors taxes, sa contribution théorique à cet indicateur est de 100 euros mensuels, même si le règlement arrive en une seule fois.
Ce suivi doit rester distinct de la comptabilité et du solde bancaire. Il faut notamment définir le traitement des remises, des créances douteuses, des options et des prestations ponctuelles pour comparer des périodes homogènes.
Chez Atelier Pilotage, 160 clients à plein tarif représentent 16 000 euros de MRR. Mais si 20 d’entre eux bénéficient durablement d’un prix réduit à 80 euros, le total tombe à 15 600 euros ; la rentabilité doit alors être vérifiée avec les recettes et dépenses propres à ce portefeuille.
Clara distingue également les contrats signés des prestations déjà commencées. Une commande prenant effet le mois prochain alimente les prévisions, mais ne finance pas nécessairement les engagements du mois en cours.
Intégrer le taux de résiliation dans la trajectoire vers l’équilibre
Pour une première projection, l’évolution du portefeuille peut s’écrire ainsi : clients en fin de mois = clients au début du mois × (1 − taux de résiliation) + nouveaux clients. Cette convention suppose que les départs portent sur la base initiale et que les arrivées sont ajoutées ensuite.
Imaginons un départ à 100 contrats, 30 nouvelles signatures mensuelles et 10 % de résiliations sur la base présente en début de période. Les effectifs attendus en fin des quatre premiers mois sont respectivement 120, 138, 154,2 et 168,78.
Les valeurs décimales représentent ici une moyenne prévisionnelle, pas des personnes fractionnées. Le seuil de 160 est franchi en fin de quatrième mois dans ce scénario, mais cela ne signifie pas automatiquement que le quatrième mois complet est bénéficiaire.
Pourquoi cette différence ? Si les nouveaux clients arrivent progressivement, leur facturation et leur consommation de service ne correspondent pas à un mois entier ; il faut donc projeter les dates d’activation ou utiliser une base moyenne cohérente avec les règles contractuelles.
À 160 clients et avec 10 % de départs mensuels, environ 16 signatures servent seulement à remplacer les sortants. Une équipe qui célèbre 20 ventes nouvelles peut ainsi ne gagner que quatre comptes nets, tout en supportant l’effort commercial nécessaire aux vingt recrutements.
Éviter le double comptage des dépenses d’acquisition
Dans le scénario initial, le budget commercial engagé est déjà compris dans les 12 000 euros mensuels. Il ne faut donc pas déduire une deuxième fois cette même dépense en ajoutant mécaniquement un coût d’acquisition calculé à partir de ce budget.
En revanche, une commission additionnelle versée pour chaque signature doit être modélisée séparément si elle n’est pas encore intégrée. Clara peut ainsi distinguer la rentabilité d’un portefeuille stabilisé du financement nécessaire à son développement, qui exige parfois un investissement commercial temporairement supérieur.
Le véritable objectif n’est pas seulement de franchir une taille critique, mais de la maintenir malgré l’érosion naturelle du portefeuille. Cette dynamique explique pourquoi le calendrier devient aussi important que le niveau des ventes.
4. Distinguer seuil de rentabilité, point mort et besoin de trésorerie
Trois questions financières se ressemblent sans appeler la même réponse : quel montant faut-il vendre, à quelle date l’activité couvre-t-elle ses dépenses, et dispose-t-on d’assez d’argent pour payer les prochaines échéances ? Les confondre peut fragiliser une entreprise dont le modèle paraît pourtant viable.
Calculer le point mort sans supposer une croissance uniforme
Le seuil exprime un niveau de ventes, tandis que le point mort traduit généralement le moment où ce niveau est atteint. Dans un modèle annuel simplifié, avec une activité répartie uniformément, on peut utiliser la formule suivante : seuil annuel ÷ ventes annuelles prévisionnelles × nombre de jours de la période.
Pour Atelier Pilotage, les engagements fixes annuels représentent 144 000 euros, soit 12 000 × 12. Avec un taux de contribution de 75 %, l’équilibre annuel se situe à 192 000 euros de recettes hors taxes.
Si les ventes prévisionnelles atteignent 240 000 euros et sont supposées régulières, le calcul donne 192 000 ÷ 240 000 × 365 = 292 jours. Ce résultat reste un indicateur conventionnel : il ne décrit pas fidèlement une entreprise qui démarre lentement puis accélère fortement.
Dans une activité saisonnière ou en croissance, Clara construit plutôt un cumul mensuel. Elle additionne les contributions réalisées, retranche les dépenses fixes correspondantes et repère la première période où le solde cumulé devient positif.
Cette méthode distingue deux événements souvent mélangés : le premier mois bénéficiaire et la récupération des pertes antérieures. Une entreprise peut gagner 1 500 euros sur un mois tout en conservant un déficit cumulé de 15 000 euros depuis son lancement.
Comprendre pourquoi les paiements annuels ne créent pas un bénéfice immédiat
Supposons qu’un client règle 1 200 euros d’avance pour douze mois de prestations. L’argent est disponible immédiatement, mais l’entreprise reste engagée à fournir le service pendant toute la durée prévue ; en comptabilité d’engagement, le produit est rattaché aux périodes concernées.
Avec un coût direct moyen de 25 euros par mois, ce contrat entraînera environ 300 euros de dépenses de production sur l’année. Il contribuera aussi aux frais de fonctionnement futurs, de sorte que dépenser librement l’intégralité du versement initial pourrait créer une tension quelques mois plus tard.
Un plan de trésorerie suit donc les encaissements et décaissements réels : dates de prélèvement, délais clients, paiement des salaires, cotisations, TVA applicable et échéances d’emprunt. Le remboursement du capital doit y figurer même s’il n’apparaît pas parmi les charges du résultat.
Dimensionner le financement nécessaire avant l’équilibre
Clara projette ensuite le solde bancaire mois par mois en intégrant les dépenses de lancement et les investissements. Le point le plus bas de cette courbe indique le besoin de financement prévisionnel, auquel elle ajoute une réserve adaptée aux aléas identifiés.
Par exemple, un déficit cumulé maximal de 28 000 euros ne signifie pas qu’un financement de ce montant suffira dans toutes les circonstances. Un retard de règlement ou un recrutement anticipé peut accroître le creux de liquidité ; ces événements doivent faire l’objet d’un scénario distinct et chiffré.
La rentabilité mesure la capacité à créer un résultat ; la trésorerie détermine la capacité à tenir jusqu’à sa réalisation. Les deux tableaux doivent se répondre sans jamais être confondus.
5. Tester les tarifs, les offres et la capacité pour sécuriser la rentabilité
Le calcul initial devient réellement utile lorsqu’il sert à comparer des décisions. Modifier un prix, automatiser une tâche ou recruter change l’économie du service ; chaque option doit être évaluée sur sa contribution, mais aussi sur ses conséquences commerciales et opérationnelles.
Mesurer l’effet d’une hausse de prix ou d’une baisse des coûts
Si Clara porte son tarif à 110 euros et que le coût direct reste, par hypothèse, à 25 euros, chaque contrat contribue désormais à hauteur de 85 euros. Les 12 000 euros de structure sont couverts à partir de 142 clients, puisque 12 000 ÷ 85 vaut environ 141,18.
Cette simulation ne prouve pas qu’une hausse sera automatiquement avantageuse. Il faut aussi estimer ses effets sur les conversions et les départs, ainsi que l’éventuelle augmentation des commissions de paiement proportionnelles au nouveau prix.
Autre possibilité : conserver le tarif de 100 euros et réduire la dépense directe à 20 euros grâce à une meilleure organisation. La contribution passe à 80 euros et l’objectif descend à 150 clients, sous réserve que cette économie n’entraîne pas de nouvelles dépenses fixes.
Si l’automatisation exige une licence supplémentaire de 1 000 euros mensuels, le calcul devient 13 000 ÷ 80, soit 162,5. Il faut alors 163 contrats pour couvrir les engagements : une économie unitaire ne réduit donc pas nécessairement le volume nécessaire à l’équilibre.
Calculer une contribution pondérée lorsque plusieurs formules coexistent
Une entreprise proposant plusieurs niveaux de service ne peut pas toujours raisonner sur un client moyen abstrait. Les différences de prix doivent être rapprochées du temps d’accompagnement, de la consommation technique et des engagements spécifiques à chaque formule.
Imaginons une offre Essentiel à 80 euros, avec 20 euros de coût direct, et une offre Accompagnement à 160 euros, avec 60 euros de coût direct. Leurs contributions respectives sont donc de 60 et 100 euros.
Avec une répartition stable de 70 % pour la première et 30 % pour la seconde, la contribution pondérée atteint 0,70 × 60 + 0,30 × 100 = 72 euros par client. Le calcul indicatif donne alors 12 000 ÷ 72, soit environ 167 contrats.
La répartition réelle doit toutefois être vérifiée après arrondi. Un portefeuille de 117 contrats Essentiel et 50 contrats Accompagnement dégage 12 020 euros de contribution et couvre les engagements prévus, tandis qu’une composition différente peut produire un résultat moins favorable.
Vérifier les paliers de capacité et conserver une marge de sécurité
Supposons maintenant qu’au-delà de 200 clients, un recrutement ajoute 4 000 euros de dépenses fixes mensuelles. Avec l’offre initiale et sa contribution de 75 euros, le nouveau niveau d’équilibre devient 16 000 ÷ 75, soit 214 clients après arrondi supérieur.
Le passage de 200 à 201 contrats pourrait donc provoquer temporairement une perte si l’embauche complète devient immédiatement indispensable. Clara peut préparer cette transition par une montée en charge progressive, une prestation externalisée ou un calendrier commercial compatible avec la capacité disponible.
Elle surveille enfin sa marge de sécurité. Avec 20 000 euros de ventes mensuelles face à un seuil de 16 000 euros, celle-ci atteint 4 000 euros, soit 20 % des ventes, à prix, composition du portefeuille et dépenses constantes.
Pour rendre ce suivi opérationnel, elle actualise chaque mois les prix réellement pratiqués, les dépenses par dossier, les départs et les recrutements prévus. Un objectif rentable doit rester compatible avec la qualité promise et la capacité de production réellement disponible.
Quelle formule utiliser pour calculer le seuil de rentabilité d’un abonnement ?
Divisez les charges fixes par le taux de marge sur coûts variables pour obtenir le montant de ventes nécessaire. Pour obtenir le nombre de clients requis avec une offre unique, divisez les charges fixes par le prix unitaire diminué du coût variable unitaire, puis arrondissez à l’entier supérieur.
Faut-il compter les abonnements annuels au moment de leur encaissement ?
Pour analyser la performance mensuelle, répartissez le revenu contractuel sur la durée du service. Un paiement annuel de 1 200 euros représente ainsi 100 euros de revenu récurrent mensuel, tandis que le plan de trésorerie enregistre le règlement à sa date réelle.
Le salaire du dirigeant doit-il être intégré au calcul ?
Oui, le prévisionnel économique doit intégrer une rémunération réaliste du dirigeant et les cotisations correspondantes, selon son statut. Sans cela, le résultat peut donner l’impression que le modèle est viable alors qu’il ne permet pas de rémunérer le travail nécessaire.
Pourquoi l’entreprise manque-t-elle de trésorerie alors qu’elle est rentable ?
Les délais de paiement, les investissements, le remboursement du capital des emprunts et les déficits accumulés peuvent absorber les liquidités. La rentabilité et la disponibilité d’argent se suivent donc avec deux outils complémentaires : un compte de résultat prévisionnel et un plan de trésorerie.
À quelle fréquence faut-il recalculer le niveau d’équilibre ?
Un suivi mensuel convient généralement à un modèle récurrent. Recalculez également les hypothèses après une modification tarifaire, une hausse des dépenses fournisseurs, un changement important du portefeuille ou un recrutement qui augmente les engagements fixes.