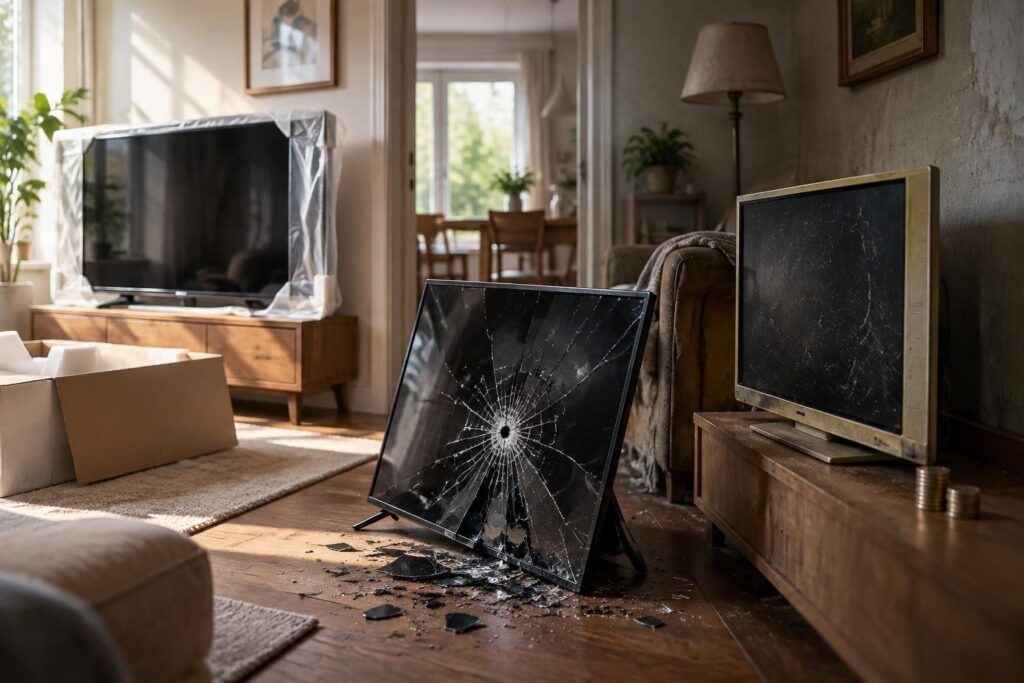
Quand une fuite endommage le canapé et l’ordinateur de Camille, une question très concrète se pose : combien devra-t-elle sortir de sa poche pour remplacer ses affaires ? La réponse ne se trouve pas forcément sur les factures conservées dans son tiroir. En assurance habitation, l’indemnisation en valeur d’usage tient compte de la dépréciation du bien au moment du sinistre. La garantie valeur à neuf peut réduire cet écart en prenant pour référence un bien neuf équivalent, mais son intitulé ne suffit pas à dire combien Camille touchera, ni à quel moment.
Deux offres qui affichent la même promesse peuvent en effet traiter différemment un ordinateur de quatre ans, un canapé encore en bon état ou un appareil réparable. L’une peut réserver le complément aux biens remplacés sur facture dans un délai précis ; l’autre peut limiter la part de vétusté qu’elle prend en charge. À ces conditions s’ajoutent les plafonds et la franchise, qui peuvent peser tout autant sur la somme disponible. Pour comparer les deux modes de calcul, le plus utile est donc de suivre un même objet depuis son estimation jusqu’au versement, puis de regarder ce qui change quand il faut réellement passer commande.
Valeur à neuf ou valeur d’usage : quelle différence dans le calcul du remboursement ?
La valeur de remplacement n’est pas le prix payé à l’achat
Le canapé de Camille lui a coûté 1 200 euros. Après le dégât des eaux, un modèle neuf de taille, de qualité et de fonctions comparables est vendu 1 000 euros. Dans cet exemple, si le contrat retient le coût actuel d’un modèle équivalent, c’est ce montant de 1 000 euros qui sert de valeur de remplacement, et non le prix inscrit sur la facture d’origine.
La différence fonctionne aussi dans l’autre sens. Si un objet avait été acheté pendant une promotion et que son équivalent coûte plus cher aujourd’hui, le prix payé autrefois n’est pas nécessairement le plafond du calcul. La facture reste précieuse pour établir les caractéristiques du bien, mais elle ne dispense pas de vérifier la méthode d’évaluation prévue au contrat.
L’indemnisation en valeur d’usage déduit la vétusté
Supposons que le canapé soit irréparable et que l’évaluation retienne une dépréciation de 30 %. Dans une formule où l’indemnisation en valeur d’usage est calculée à partir du prix neuf équivalent, cette décote enlève 300 euros à la référence de 1 000 euros. Camille obtient alors une estimation de 700 euros avant franchise et application des éventuels plafonds.
Les 30 % servent ici uniquement à illustrer le mécanisme : ce n’est pas un taux standard pour les canapés. L’âge, l’état avant le dommage, l’intensité d’utilisation et le barème applicable peuvent jouer selon les conditions prévues. Un canapé peu utilisé dans une chambre d’amis ne se compare pas forcément à un modèle du même âge dont l’assise était déjà affaissée, sauf si le contrat applique un barème qui ne distingue pas ces situations.
La garantie valeur à neuf peut couvrir tout ou partie de la décote
Avec une garantie valeur à neuf, les 300 euros retranchés dans le calcul précédent peuvent être pris en charge en tout ou partie. Si le canapé est admissible, que le remplacement demandé est justifié et qu’aucune limite ne réduit le complément, le montant brut peut atteindre les 1 000 euros de référence. Ce n’est donc ni la restitution automatique des 1 200 euros payés autrefois, ni le financement de n’importe quel nouveau modèle.
| Élément comparé | Valeur d’usage | Valeur à neuf avec rattrapage intégral |
|---|---|---|
| Prix du canapé neuf équivalent | 1 000 € | 1 000 € |
| Décote retenue dans l’exemple | 300 € déduits | 300 € récupérables sous conditions |
| Montant brut, hors franchise et plafonds | 700 € | Jusqu’à 1 000 € |
Que se passe-t-il si Camille en profite pour choisir un canapé convertible vendu 1 350 euros ? Si l’évaluation de son ancien modèle est maintenue à 1 000 euros, les fonctions supplémentaires ne font pas monter cette référence. Elle peut financer la différence elle-même, tout en vérifiant que son achat remplit les conditions imposées pour obtenir le complément.
À l’inverse, si elle trouve un modèle satisfaisant pour 850 euros, il ne faut pas présumer qu’elle percevra 1 000 euros : certaines clauses limitent le complément aux dépenses justifiées. C’est pourquoi le chiffre annoncé au titre de la valeur à neuf doit être lu avec ses conditions d’utilisation. La méthode d’évaluation donne un montant de référence ; les modalités du contrat déterminent ce qui sera versé.
Garantie valeur à neuf : conditions, délais et versement du complément
Un premier paiement, puis un complément sur justificatif
Certains contrats prévoient un versement en deux temps. L’assureur règle d’abord le montant correspondant à la valeur d’usage, puis paie le complément lorsque l’assuré apporte les justificatifs exigés pour le remplacement. D’autres formules fonctionnent autrement : le nom de l’option ne suffit donc pas à savoir s’il faudra avancer de l’argent.
Reprenons le canapé de Camille avec les mêmes hypothèses, toujours hors franchise. Si elle reçoit d’abord 700 euros et doit régler 1 000 euros avant de transmettre sa facture, elle doit disposer de 300 euros au moment de l’achat, même si cette somme lui est ensuite versée. Pour un ménage qui doit remplacer plusieurs équipements à la fois, cette avance peut être plus difficile à absorber que le coût définitif.
Si Camille décide finalement de ne pas racheter de canapé, elle ne touchera pas nécessairement le complément. Dans une formule qui le conditionne à un achat effectif, conserver provisoirement des chaises ou accepter un meuble donné par un proche ne suffit pas à déclencher ce paiement. Si elle envisage un achat d’occasion, elle a intérêt à vérifier si le contrat l’admet et quelle preuve le vendeur pourra lui remettre.
Les limites de vétusté, d’âge et de catégorie ne jouent pas le même rôle
Une formule peut couvrir le mobilier mais prévoir des règles distinctes pour l’informatique, l’électroménager ou certains objets de valeur. Par exemple, si une clause hypothétique réserve la prise en charge en neuf aux ordinateurs de moins de trois ans, le modèle de quatre ans de Camille n’y a pas droit. S’il reste couvert contre le dommage déclaré, il peut néanmoins être indemnisé en valeur d’usage.
Un plafond de rattrapage fonctionne différemment d’une limite d’âge. Imaginons une garantie qui couvre au maximum l’équivalent de 25 % de la valeur de remplacement au titre de la décote. Sur un montant de référence de 1 000 euros et avec 300 euros de dépréciation, le complément est alors limité à 250 euros : le total brut atteint 950 euros, et 50 euros de décote restent à la charge de Camille.
Les délais à vérifier avant de commander
Il faut distinguer le délai pour déclarer le dommage de celui éventuellement prévu pour remplacer le bien et produire la facture. Une commande passée au dernier moment ne donne pas forcément le même résultat qu’un achat livré et facturé : tout dépend de l’événement que la clause retient. La date de départ du délai mérite la même attention, car elle ne correspond pas toujours à la date du premier virement.
Dans le cas de Camille, le modèle équivalent peut être en rupture au moment où elle cherche à le remplacer. Plutôt que de payer plus cher dans l’urgence ou d’attendre sans rien signaler, elle peut demander par écrit si un modèle comparable sera accepté et quelle pièce doit être remise à quelle date. Elle saura ainsi si un devis ou un bon de commande suffit à ce stade, sans les confondre avec une facture acquittée lorsque celle-ci est exigée.
La garantie a donc une utilité pratique lorsque les biens concernés, la part récupérable et les formalités correspondent aux achats que le foyer pourra réellement faire. Un complément annoncé n’est pas encore une somme disponible : il faut aussi savoir comment et quand le débloquer.
Expertise des biens après un sinistre : comment faire établir une estimation juste ?
Documenter les caractéristiques et l’état avant le dommage
Lorsqu’une expertise des biens est organisée, l’expert peut examiner l’origine des dommages, leur étendue et l’état du mobilier ou des appareils. Il peut aussi évaluer une possibilité de réparation et rechercher des références comparables. L’assureur s’appuie sur ces éléments pour traiter le dossier selon les garanties souscrites : l’estimation technique et l’application du contrat sont deux étapes distinctes.
Pour son ordinateur, Camille rassemble la facture, la référence commerciale et une ancienne photo du numéro de série. Le modèle n’étant plus en vente, elle relève également sa mémoire, son espace de stockage et les caractéristiques de son écran. Ces informations évitent de prendre le premier ordinateur du même format comme équivalent, alors qu’il pourrait être nettement moins performant ou, à l’inverse, inutilement haut de gamme.
Pour le canapé, l’ancienneté n’est pas le seul élément descriptif dont elle dispose. Des photos prises lors d’un anniversaire montrent l’assise avant le dégât des eaux, et une facture de nettoyage récent aide à documenter l’entretien sans prouver à elle seule l’absence d’usure. Ce type de pièce est surtout utile lorsque la méthode d’évaluation permet de tenir compte de l’état réel en plus de l’âge.
- Identifier le bien : réunir, selon ce qui est disponible, factures, références, numéros de série et photos antérieures. Chaque pièce répond à une question différente : quel objet était présent, depuis quand et dans quel état ?
- Décrire les dommages : photographier les zones touchées et noter les signes observés sans remettre sous tension un appareil mouillé. Lorsque c’est possible sans danger, conserver l’objet jusqu’aux consignes de l’assureur.
- Comparer des solutions réalistes : chercher des prix de modèles équivalents et demander, si c’est pertinent, un diagnostic ou un devis de réparation. Ces pièces permettent de discuter d’un coût précis plutôt que d’une simple impression.
Réparation, remplacement ou désaccord sur le chiffrage
Un objet abîmé n’est pas automatiquement bon à remplacer. Si un professionnel indique que la structure du canapé est intacte et qu’une remise en état durable est possible, l’évaluation peut retenir cette solution selon les clauses applicables. À l’inverse, un devis bas qui ne traite que le tissu visible ne suffit pas s’il laisse de côté un rembourrage irrécupérable : mieux vaut demander ce que la prestation couvre réellement.
Camille reçoit une estimation fondée sur un canapé deux places, alors que son modèle en comptait trois. Elle peut demander le détail de la référence utilisée, envoyer les dimensions figurant sur la fiche du fabricant et proposer des modèles réellement comparables. En procédant ainsi, elle isole un point vérifiable : elle ne conteste pas forcément le taux de dépréciation, mais la base sur laquelle il a été appliqué.
Si le désaccord persiste, elle peut suivre la procédure de réclamation de l’assureur et vérifier si son contrat prévoit une contre-expertise et la prise en charge éventuelle de ses frais. Avant d’engager cette dépense, il est utile de distinguer une divergence sur le coût de remise en état d’un refus fondé sur une clause : le premier appelle des éléments techniques, le second une lecture des garanties. Une contestation précise commence par identifier la ligne du calcul qui pose problème.
Franchise et plafonds en assurance habitation : du montant estimé à la somme versée
La franchise peut réduire l’indemnité dans les deux formules
La vétusté tient à la dépréciation d’un bien ; la franchise représente, selon les modalités du contrat, une part du dommage qui reste à la charge de l’assuré. Confondre ces deux notions conduit à croire qu’une prise en charge en neuf supprime tout reste à payer. Or le rattrapage de la décote n’efface pas une franchise prévue pour le dégât des eaux.
Si Camille ne déclare que le canapé et qu’une franchise fixe de 150 euros s’applique sur le montant retenu, elle reçoit 550 euros en valeur d’usage dans notre exemple. Avec un rattrapage intégral et toutes les conditions remplies, le total net atteint 850 euros. L’écart entre les deux formules reste de 300 euros, mais même la plus favorable laisse 150 euros à financer sur le prix de l’équivalent neuf.
Le calcul change si la clause prévoit un pourcentage, éventuellement assorti d’un minimum ou d’un maximum. Pour comprendre ce mécanisme, un repère utile est de voir comment fonctionne une franchise proportionnelle en habitation, puis de rechercher dans ses propres conditions l’assiette du pourcentage. Appliquer un taux au mauvais montant donne une estimation trompeuse, même si le taux lui-même est correct.
Si plusieurs biens sont touchés, il ne faut pas non plus retrancher mécaniquement la franchise de chaque ligne de l’inventaire. Camille doit vérifier si elle s’applique une seule fois au titre de l’événement ou selon d’autres modalités définies par sa police. Une simulation limitée à un canapé est utile pour comprendre le principe, mais elle ne permet pas de déduire à elle seule le traitement du dossier complet.
Le capital mobilier et les sous-plafonds peuvent rogner le remboursement
Un contrat d’assurance peut prévoir un capital maximal pour l’ensemble du mobilier et des limites particulières pour certaines familles d’objets. Ces plafonds ne répondent pas à la même question que le mode d’évaluation : l’un fixe ce que l’assureur peut verser au maximum, l’autre détermine combien valent les dommages selon les règles convenues. Une formule généreuse sur le neuf peut donc rester insuffisante si son plafond est trop bas.
Imaginons qu’un autre dégât touche une grande partie du logement. Le mobilier reconnu comme couvert est évalué à 13 200 euros, mais le capital applicable est de 10 000 euros, sans autre disposition modifiant ce calcul. Même sans retrancher de dépréciation, Camille fait face à un écart d’au moins 3 200 euros avant prise en compte d’une éventuelle franchise : le plafond est ici le facteur décisif.
Pour relire une proposition d’indemnité d’assurance, le bon réflexe consiste à demander un décompte qui sépare le chiffrage des dommages, la décote, le complément éventuel, les plafonds et la franchise. Cette présentation permet de localiser ce qui réduit la somme et de contrôler l’ordre de calcul prévu. Si seul le virement final apparaît, comparer deux contrats ou demander la correction d’une erreur devient beaucoup plus difficile.
Le plafond se prépare aussi avant le dommage : au lieu d’additionner uniquement les biens coûteux, Camille estime le coût de remplacement des vêtements, de la literie, de la vaisselle et du petit équipement. Ces achats pris isolément paraissent modestes, mais leur cumul peut changer le capital à prévoir. Le reste à charge se juge sur l’ensemble du foyer, pas seulement sur l’objet qui a déclenché la déclaration.
Quel contrat d’assurance habitation choisir entre valeur à neuf et valeur d’usage ?
Comparer les offres à partir des biens que l’on possède vraiment
Camille ne compare pas les devis en cherchant simplement lequel affiche « à neuf » en plus gros caractères. Elle dresse l’inventaire des objets dont le remplacement déséquilibrerait son budget : ordinateur de travail, réfrigérateur, lave-linge et literie. Elle vérifie d’abord que chaque bien entre dans la garantie et que le dommage envisagé est couvert, car le mode d’évaluation ne transforme pas un événement exclu en événement indemnisable.
Elle soumet ensuite à chaque assureur la même hypothèse : un appareil devenu irréparable, un prix neuf équivalent de 900 euros, une dépréciation estimée à 40 % et une facture de remplacement disponible. Avec une prise en charge en valeur d’usage, le montant brut issu de cette hypothèse est de 540 euros. En neuf intégral, il atteint 900 euros si l’appareil est admissible et si rien ne limite le versement ; l’intérêt brut de l’option est alors de 360 euros, avant d’éventuelles différences de franchise.
L’exercice devient instructif quand Camille fait varier l’âge de l’appareil. Une offre peut couvrir sans difficulté un lave-linge récent et n’accorder aucun complément sur le même équipement quelques années plus tard, alors que le foyer en dépend toujours. Si la plupart des biens coûteux sont déjà proches de la limite d’âge, le supplément de cotisation peut acheter moins de protection qu’il n’y paraît.
Comparer le surcoût annuel, le reste à charge et l’argent à avancer
Un devis hypothétique majore la cotisation de 48 euros par an pour l’option. Sur cinq ans, à tarif inchangé, cela représente 240 euros, à mettre en regard de plusieurs scénarios de dommages et non d’un gain garanti. Ce rapprochement éclaire l’arbitrage : Camille ne paie pas pour toucher un complément à coup sûr, mais pour réduire une dépense imprévue sur les biens effectivement couverts.
Elle compare aussi les franchises, même si les offres semblent proches sur le papier. Une formule qui rattrape davantage de décote mais prélève une part plus élevée sur chaque dommage peut être moins intéressante pour certains dégâts modestes. Elle peut s’aider d’une explication de la franchise calculée en pourcentage pour traduire une ligne du devis en euros, puis refaire le même calcul avec un dommage plus important.
Le moment des versements compte autant pour un foyer qui dispose de peu d’épargne. Si une offre impose d’avancer le prix de plusieurs équipements avant de produire les factures, son avantage théorique ne règle pas une difficulté immédiate de trésorerie. Camille demande donc à quel moment intervient le premier paiement, si les achats peuvent être échelonnés dans le délai prévu et comment le complément est calculé pour chaque justificatif.
Un dernier test consiste à faire préciser par écrit le traitement d’un bien qui ne rentre pas facilement dans une case, comme un ordinateur reconditionné ou du matériel utilisé aussi à titre professionnel. La réponse doit être rapprochée des conditions générales et particulières avant de signer, notamment des définitions, exclusions et limites d’âge. La formule utile est celle dont on peut anticiper le versement sur ses propres biens, avec un reste à charge et une avance supportables.
Questions fréquentes sur la garantie valeur à neuf et la valeur d’usage
La garantie valeur à neuf rembourse-t-elle le prix payé à l’origine ?
Pas nécessairement. Elle peut prendre pour référence le coût actuel d’un bien neuf équivalent, puis appliquer les conditions, limites et franchises prévues au contrat.
Peut-on recevoir le complément sans racheter le bien ?
Oui uniquement si les modalités du contrat le permettent. Lorsque le complément est conditionné à un remplacement justifié, il n’est pas versé sans la pièce demandée dans le délai prévu.
Un bien ancien est-il exclu de toute indemnisation ?
Pas automatiquement. Un bien trop ancien pour bénéficier du versement complémentaire peut rester couvert en valeur d’usage, selon sa catégorie, les garanties souscrites et les exclusions applicables.
Que fournir si la facture d’origine a disparu ?
Des photos, un relevé bancaire, un duplicata obtenu auprès du vendeur ou une référence de série peuvent documenter l’existence et les caractéristiques du bien. Demandez quels éléments seront retenus dans votre dossier.